
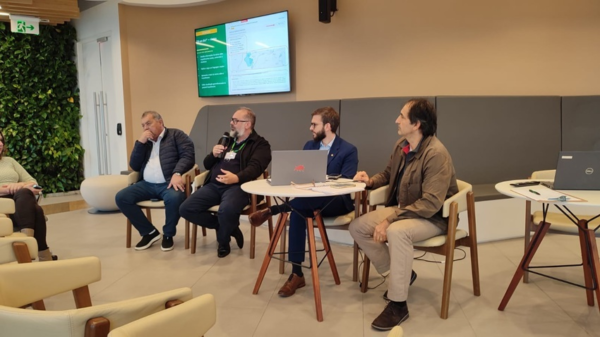
A Confederação da Agricultura e Pecuária do Brasil (CNA) discutiu, na quinta-feira (17), os entraves enfrentados por produtores rurais para renegociar dívidas dentro da Medida Provisória nº 1.376/2026, durante a 14ª Reunião Ordinária da Câmara Temática de Crédito, Seguro e Comercialização do Agronegócio (Modercred), em São Paulo.
A MP 1.376, publicada em 15 de julho, autorizou a criação de linhas especiais de crédito rural para compor, liquidar ou amortizar dívidas e Cédulas de Produto Rural (CPRs). Segundo o monitoramento apresentado na reunião, até 16 de setembro o volume contratado somava cerca de R$ 3,19 bilhões, distribuídos em aproximadamente 10,8 mil operações novas e 17,9 mil operações renegociadas.
A taxa média das operações pré-fixadas estava em 8,56% ao ano, com prazo médio de 9,06 anos e ticket médio de R$ 295,7 mil.
O presidente da Câmara e coordenador de Produção Agrícola da CNA, Guilherme Rios, destacou que o ritmo de contratação é considerado baixo mais de dois meses após a publicação da medida. “É preocupante que, mais de dois meses após a publicação da medida, tenhamos pouco mais de R$ 3 bilhões contratados. Mesmo o Banco do Brasil, instituição com a maior carteira de crédito rural do país, apresentou um baixo volume de operações no âmbito da medida”, afirmou.
Durante o encontro, o coordenador de Política Agrícola da Secretaria de Política Econômica do Ministério da Fazenda, Wanderson Henrique do Couto, apresentou o andamento do monitoramento da implementação da MP. Também foi debatida a atualização da plataforma “Meu Imóvel Rural”, ambiente digital que reúne documentos para regularização fundiária e acesso a crédito rural.
Ao final da reunião, o consultor da Aprosoja-MT, Thiago Rocha, apresentou proposta de criação de um Fundo Garantidor de Risco de Crédito, como alternativa para reduzir novas ondas de endividamento no setor no futuro. A proposta foi encaminhada para avaliação.
Fonte: [CNA Brasil](https://cnabrasil.org.br/noticias/cna-debate-entraves-a-renegociacao-de-dividas-rurais-na-modercred)